


Prospect theory: il modello matematico
Autore: Hume
Prospect theory
Parametri da articolo T-K di Journal of Risk and Uncertainty, 5:297-323 (1992) http://psych.fullerton.edu/mBIRNBAUM/psych466/articles/Tversky_Kahneman_JRU_92.pdf
Valore percepito del risultato potenziale
x v(x) 0,88
α
24 -10000 -7450,5 2,25
λ
23 -9583 -7176,6
22 -9167 -6901,3 xmin -10000 limite superiore x (ad libitum)
21 -8750 -6624,4 xmax 15000 limite inferiore x (ad libitum)
20 -8333 -6346,0
19 -7917 -6066,0
18 -7500 -5784,1
17 -7083 -5500,4
16 -6667 -5214,6
15 -6250 -4926,7
14 -5833 -4636,5
13 -5417 -4343,8
12 -5000 -4048,3
11 -4583 -3749,9
10 -4167 -3448,2
9 -3750 -3142,9
8 -3333 -2833,5
7 -2917 -2519,3
6 -2500 -2199,7
5 -2083 -1873,7
4 -1667 -1539,6
3 -1250 -1195,3
2 -833 -836,6
1 -1,0 -2,3
0 0,0
1 1 1,0
2 1200 512,5
3 1800 732,2
4 2400 943,2
5 3000 1147,8
6 3600 1347,6
7 4200 1543,3
8 4800 1735,8
9 5400 1925,3
10 6000 2112,4
11 6600 2297,2
12 7200 2480,0
13 7800 2661,0
14 8400 2840,3
15 9000 3018,1
16 9600 3194,5
17 10200 3369,5
18 10800 3543,3
19 11400 3716,0
20 12000 3887,6
21 12600 4058,1
22 13200 4227,7
23 13800 4396,4
24 14400 4564,1
25 15000 4731,1
Probabilità pesata
0,69
γneg 0,61
γpos
Diagonale
p w-(p) w+(p)
0 0 0 0
0,1 0,1701454281
0,1863025664 0,1
0,2 0,2570254668
0,2607631828 0,2
0,3 0,3275756392
0,3183675836 0,3
0,4 0,3916537101
0,370023098 0,4
0,5 0,4539875495
0,4206393543 0,5
0,6 0,5180900046
0,4738539475 0,6
0,7 0,5877810482
0,5338198025 0,7
0,8 0,6689559956
0,6074392743 0,8
0,9 0,7749034872
0,7117160639 0,9
1 1 1 1
Prospect value
0,88
α 2,25
λ 0,69
γneg 0,61
γpos
xmin -1000
xmax 1000
0,1 0,2 0,3 0,4 0,5 0,6 0,7 0,8 0,9 1 p
0,17014542810,2570254668
0,3275756392
0,3916537101
0,4539875495
0,5180900046
0,5877810482
0,6689559956
0,7749034872 1 w-(p)
0,18630256640,2607631828
0,3183675836
0,370023098
0,4206393543
0,4738539475
0,5338198025
0,6074392743
0,7117160639 1 w+(p)
Prospect value P derivata
x v(x) p = 0,1 p = 0,2 p = 0,3 p = 0,4 p = 0,5 p = 0,6 p = 0,7 p = 0,8 p = 0,9 p = 1,0 p=0,9
24 -1000 -982,1606225
-167,1101396 -252,4402924
-321,7318937
-384,6668517
-445,8886943
-508,8476015
-577,2954002
-657,0222371
-761,0796914 -982,1606225 0,6697501285
23 -958 -946,0566027
-160,9672057 -243,1606399
-309,9050964
-370,5265784
-429,4979188
-490,1424697
-556,0741416
-632,8702366
-733,1025606 -946,0566027 0,6731793948
22 -917 -909,7636586
-154,7921271 -233,832429
-298,016412
-356,3123122
-413,021374
-471,3394581
-534,7418368
-608,591854
-704,9790316 -909,7636586 0,6767798704
21 -875 -873,2721394
-148,583262 -224,4531792
-286,0626793
-342,0202733
-396,4546786
-452,4335667
-513,2928134
-584,1806334
-676,7016261 -873,2721394 0,6805684925
20 -833 -836,5714162
-142,3388017 -215,0201587
-274,0404164
-327,6462989
-379,7930072
-433,4192889
-491,7208238
-559,6294646
-648,2621077 -836,5714162 0,6845647857
19 -792 -799,6497287
-136,0567454 -205,5303448
-261,945771
-313,185783
-363,0310208
-414,2905316
-470,0189557
-534,9304804
-619,6513633 -799,6497287 0,6887914102
18 -750 -762,4939988
-129,7348678 -195,9803759
-249,774459
-298,6336035
-346,162782
-395,0405193
-448,1795218
-510,0749321
-590,8592586 -762,4939988 0,6932748635
17 -708 -725,0896003
-123,3706804 -186,366493
-237,5216893
-283,9840321
-329,1816508
-375,6616743
-426,1939252
-485,0530355
-561,8744598 -725,0896003 0,6980463877
16 -667 -687,4200739
-116,9613827 -176,6844653
-225,1820701
-269,2306223
-312,0801548
-356,1454692
-404,0524915
-459,8537799
-532,6842124 -687,4200739 0,7031431604
15 -625 -649,4667672
-110,5038011 -166,929499
-212,7494914
-254,3660689
-294,8498261
-336,4822404
-381,7442571
-434,4646878
-503,2740627 -649,4667672 0,7086098803
14 -583 -611,2083755
-103,9943107 -157,096118
-200,2169743
-239,3820279
-277,4809926
-316,6609501
-359,2566996
-408,8715073
-473,6275016 -611,2083755 0,7145009167
13 -542 -572,6203465
-97,42873398 -147,1780118
-187,576476
-224,2688832
-259,9625079
-296,668878
-336,5753875
-383,057814
-443,7255034 -572,6203465 0,7208832793
12 -500 -533,6740946
-90,80220727 -137,1678333
-174,8186326
-209,0154391
-242,2813944
-276,4912141
-313,6835187
-357,0044853
-413,5459169 -533,6740946 0,7278408138
11 -458 -494,3359422
-84,10900051 -127,0569263
-161,9324123
-193,6085058
-224,4223631
-256,1105106
-290,5612983
-330,6889924
-383,0626455 -494,3359422 0,7354802794
10 -417 -454,5656615
-77,34226906 -116,8349513
-148,9046371
-178,0323278
-206,3671507
-235,5059256
-267,185081
-304,0844246
-352,2445162 -454,5656615 0,7439404183
Utilità, rischio e Prospect Theory
In economia si definisce utilità la misura della quantità di soddisfazione procurata all'individuo dall'ottenimento di un bene. Secondo un approccio quantitativo si parla di utilità cardinale quando si assume che, almeno in linea di principio, in ogni circostanza si possano determinare e sommare le varie utilità associabili a quantità definite di ogni bene.
Una particolare situazione si ha quando il bene considerato è una quantità monetaria. Si possono immaginare due casi: nel primo si considera uno stock monetario (la ricchezza o patrimonio), nel secondo si considera un flusso (guadagno o perdita di denaro).
Il primo che storicamente si interessò del problema fu Daniel Bernoulli, che nel 1738 scrisse un saggio sull'argomento (R1). Egli assunse come base della sua teoria la ricchezza, che indichiamo con W (che sta per wealth), ed immaginò che l'utilità fosse funzione della ricchezza:
Secondo Bernoulli l'utilità marginale (derivata dell'utilità
Lo stesso concetto può essere espresso dicendo che la variazione di utilità è proporzionale alla variazione percentuale di ricchezza
Questa semplice equazione differenziale a variabili separabili si integra ottenendo:
La funzione, che tutti gli studenti ben conoscono, è tradotta dal seguente diagramma:
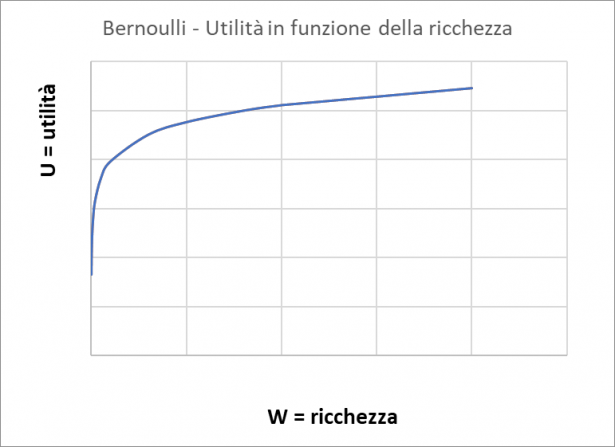
Essa esprime la sua idea che l'utilità non è costante ma dipende dal livello di ricchezza.
Questo è molto convincente dal punto di vista realistico: regalare 1000€ a chi possiede una ricchezza
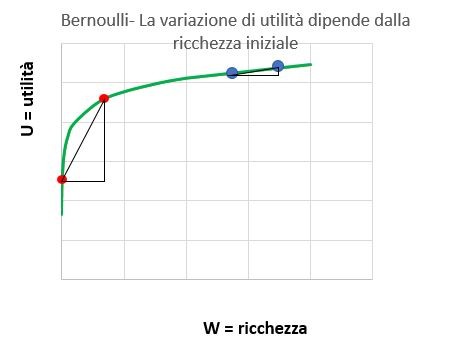
Fin qui siamo sul terreno della certezza. Tuttavia nella vita reale guadagni e perdite abitualmente non sono certi, ma affetti da rischio. Consideriamo ad esempio un investimento industriale: si può immaginare di ottenere un guadagno e la relativa utilità con una determinata probabilità
Se l'esito di una scelta soggetta a rischio (investimento, lotteria, scommessa,..) presenta diversi possibili risultati, ciascuno con una sua probabilità, l'utilità attesa è la somma pesata:
Dove le rispettive
L'economia classica assume che il comportamento dell'individuo, di fronte a scelte che comportano rischio (vale a dire probabilità note o comunque immaginate) calcoli l'utilità media attesa con la
Ad esempio consideriamo un individuo che possiede la ricchezza iniziale
Si può immaginare di calcolare il nuovo livello di ricchezza
Intanto determiniamo la ricchezza per i due possibili esiti:
E quindi calcoliamo l'utilità attesa, iniziale e finale con la
La variazione di utilità risulta:
In questo modo scompare la costante
Per applicare questa teoria ai casi pratici ci serve la costante
In epoca successiva gli economisti hanno rielaborato l'idea nell'ambito della teoria della decisione tralasciando il concetto di utilità e limitandosi, per maggiore concretezza pratica, a valutare guadagni e perdite attese in condizioni di rischio. In breve, la teoria economica classica si limita a calcolare:
Dove
Se sono possibili diverse scelte alternative, ognuna delle quali presenta un insieme di possibili guadagni con le relative probabilità, la teoria economica richiede che per ogni alternativa si calcoli il guadagno atteso con la
Questa teoria normativa è stata lungamente sostenuta dagli economisti fin quando qualcuno ha cominciato a metterla in dubbio nella seconda metà del '900. Si è osservato che il comportamento effettivo dell'individuo di fronte alle scelte economiche è alquanto diverso. Di fatto si è rilevato che la persona è solitamente avversa al rischio. Se deve scegliere tra un guadagno certo ed uno rischioso, l'individuo di solito preferisce l'alternativa certa, a patto che le utilità attese siano comparabili.
Un'osservazione banale: la teoria normativa
Diversi studiosi hanno scelto approcci diversi dalla teoria classica. In particolare, due psicologi Tversky e Kahnemann (in seguito TK) hanno deciso di ritornare all'utilità e dopo lunghe riflessioni sull'argomento hanno sviluppato una teoria quantitativa comportamentale dell'utilità, denominata Prospect Theory (R3).
A differenza della teoria di Bernoulli, basata sulla ricchezza
Tversky e Kahnemann hanno inventato dei test di quella che è stata definita economia sperimentale/ comportamentale di KT e li hanno provati tra di loro. In un secondo tempo hanno ampliato i test, li hanno proposti a gruppi di studenti ed hanno valutato le loro risposte di fronte a diverse alternative che comportano guadagni o perdite soggetti a rischio.
I risultati dei test sono stati elaborati in un modello che, dal punto di vista matematico, possiamo immaginare sia stato costruito nel seguente modo.
Assumiamo, per ora, di trascurare il rischio, riservandoci di introdurlo in uno step successivo.
Si fa l'ipotesi che la variazione % dell'utilità sia proporzionale alla variazione% del guadagno:
Che si integra, ottenendo:
Possiamo esprimere la costante in forma logaritmica:
Quindi:
Ed infine:
(dove
In conclusione KT ottengono una semplice funzione di potenza. I dati sperimentali fittano un valore
La correlazione
In caso di perdite (
Dunque la teoria di TK prevede che l'utilità abbia un ramo positivo rappresentato dalla (3) ed un ramo negativo individuato dalla
Ora ci ricordiamo che guadagni e perdite non sono certi, ma soggetti a rischio e dobbiamo fare spazio alle probabilità. A differenza della teoria classica che si limita a moltiplicare l'utilità
Le
Qui sotto gli andamenti delle
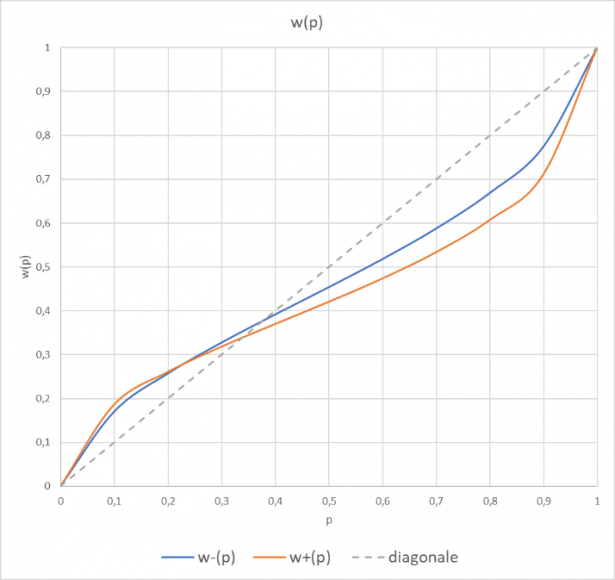
Dove si vede che per valori piccoli di
In definitiva la teoria di TK esprime l'utilità come prodotto di due funzioni;
Infine, per distinguere l'utilità classica
Il modello completo di utilità proposto da TK, tenendo conto dei parametri di fitting dei dati sperimentali è il seguente (R4]):
Un esempio della funzione di utilità attesa secondo la Prospect Theory è riportato nel seguente diagramma
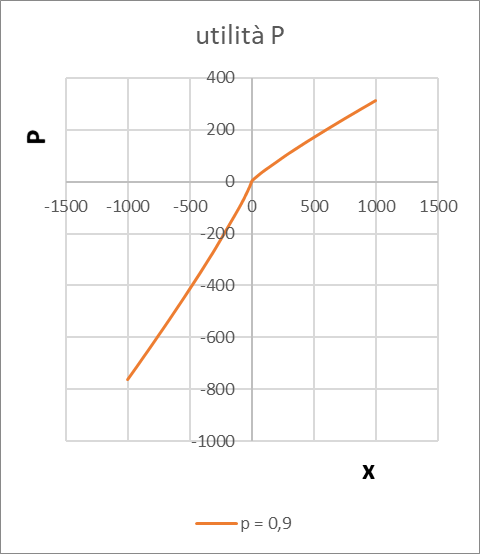
Si vede chiaramente che il ramo negativo (perdita) ha pendenza nettamente superiore al ramo positivo (guadagno); questo è ben evidente nel diagramma inferiore che riporta la
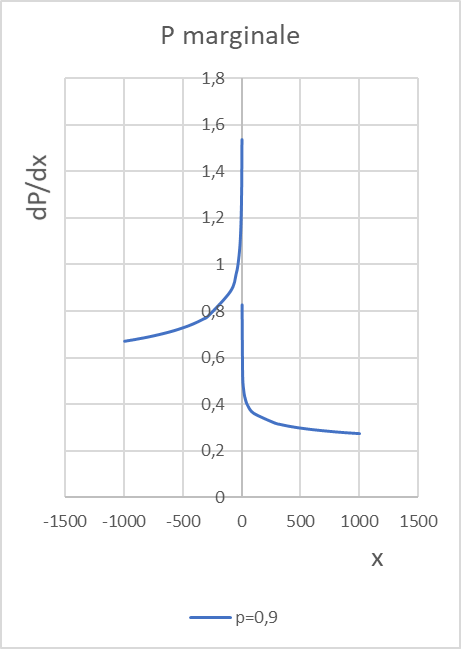
Dal diagramma della
Il fatto che la funzione
Il diagramma completo delle correlazioni
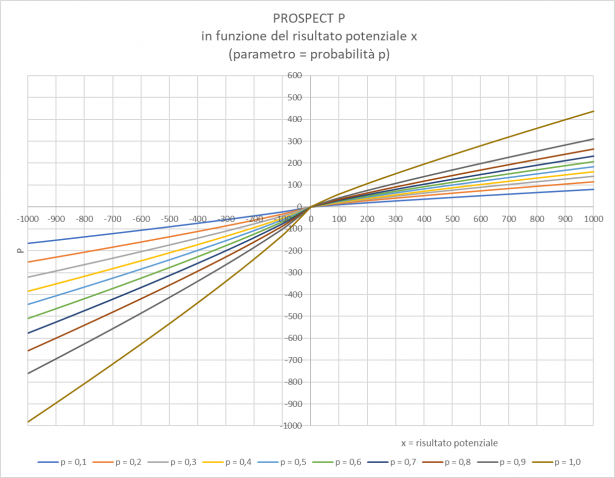
Dove la variabile indipendente
Per un'introduzione storico-scientifica ed una chiara sintesi dei vari aspetti della teoria TK si consiglia l'articolo di Roberto Chiappi (R7) pubblicato su Matematicamente.it. Mentre per uno studio approfondito si possono consultare i libri (R8, R9, R10) riportati nei RIFERIMENTI.
La Prospect Theory, frutto di molti anni di riflessione e lavoro collaborativo da parte dei due abili psicologi, ha creato un nuovo campo di indagine economica, l'economia comportamentale. Per questi risultati nel 2002 Daniel Kahnemann ha ottenuto, insieme all'economista Vernon Smith, il premio Nobel per l'economia (Amos Tversky era scomparso alcuni anni prima, con grande rimpianto da parte dell'amico/collega).
Il mondo degli studiosi non è certo rimasto indifferente a questa nuova e rivoluzionaria teoria dell'utilità e vi sono stati diversi studi sperimentali per convalidare-falsificare la teoria. In particolare vogliamo citare un articolo del 2013 di autori slovacchi (R5]) che hanno replicato i test e rifittato i parametri della teoria. Nel loro articolo è presente un'ampia tabella riassuntiva dei parametri delle loro indagini, accanto a quelli degli studi di altri dieci ricercatori pubblicate nel periodo 1992-2013. In sostanza i parametri delle varie ricerche, pur essendo un po' diversi tra di loro, sono piuttosto ben allineati in intervalli di limitata dimensione. La variabilità dei valori dei parametri è pienamente giustificata dalla diversità dei test ed anche dalla diversità statistica del campione di persone partecipanti ai test. La Prospect Theory è dunque solida e credibile.
Proviamo ora a vedere qualche applicazione a casi pratici, che ci aiuteranno a capire la logica della teoria e la sua applicazione.
Ci rendiamo conto che paragonare il guadagno atteso
Esempio 1
Ad una persona vengono proposte due alternative:
A: vincita certa (p=1) di 600
B: vincita di 1000 con p = 0.6 o vincita nulla con p = 0.4
Dal punto di vista della teoria classica le due alternative si equivalgono e il guadagno vale
Mentre secondo la Prospect Theory si ottiene il risultato di questo diagramma:
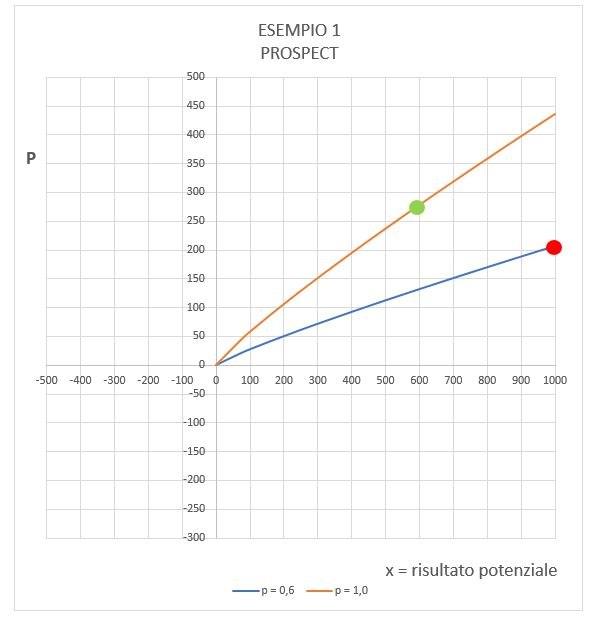
Dove si vede che l'alternativa certa (A, punto verde) l'utilità vale 278, mentre per l'altra (B, punto rosso) l'utilità vale 207. Conclusione: la certezza è preferita.
Esempio 2
Consideriamo lo stesso problema capovolto. Qui non ci sono guadagni, ma solo perdite.
A: perdita certa (p=1) di 600
B: perdita di 1000 con p=0.6 oppure nessuna perdita con p=0,4
Anche in questo caso per la teoria classica le due situazioni si equivalgono
Ma secondo la Prospect è ben diverso, come appare sotto:
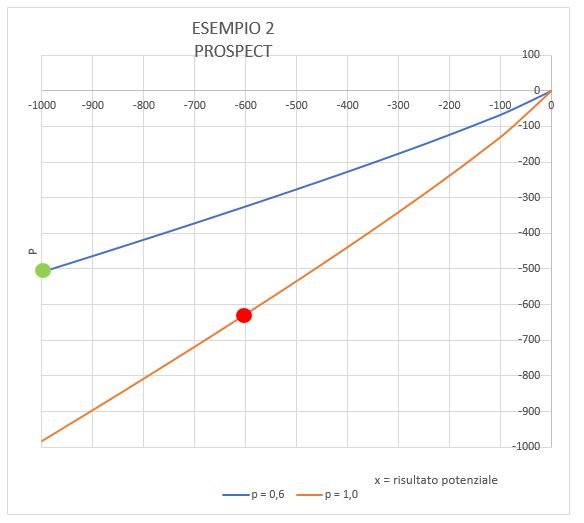
Si vede molto chiaramente che in termini di utilità l'alternativa rischiosa B (verde), che vale -509 è di gran lunga preferita all'alternativa certa A (rosso) che vale -626.
Mettendo insieme i risultati degli esempi 1 e 2 si conclude che, a pari bilancio economico, in caso di guadagno il giocatore preferisce la certezza, mentre in caso di perdita preferisce correre il rischio, nella speranza di ridurre la perdita.
Esempio 3
In questo caso ci sono due scommesse alternative.
A: guadagno 800 con p =0.2 vs guadagno nullo con p=0.8
B: guadagno 200 con p = 0.8 vs guadagno nullo con p=0.2
In termini di guadagno atteso abbiamo:
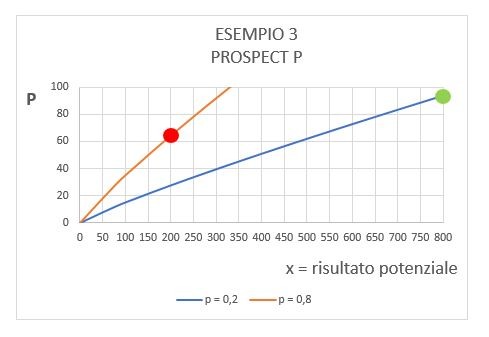
Come avviene un fatto del genere? Perché la teoria prevede, in linea con i dati sperimentali, che a bassi valori di p risulta (w(p) \gt p), mentre ad alti valori di
Esempio 4
Qui abbiamo un giocatore che prima partecipa ad una scommessa con guadagno e immediatamente dopo ad una scommessa con perdita.
A: guadagno 500 con p=0.5 vs guadagno nullo con p=0.5
B: perdita 500 con p=0.5 vs perdita nulla con p=0.5
Secondo la teoria classica
Secondo la Prospect il risultato è ben diverso ed è visualizzato da seguente grafico
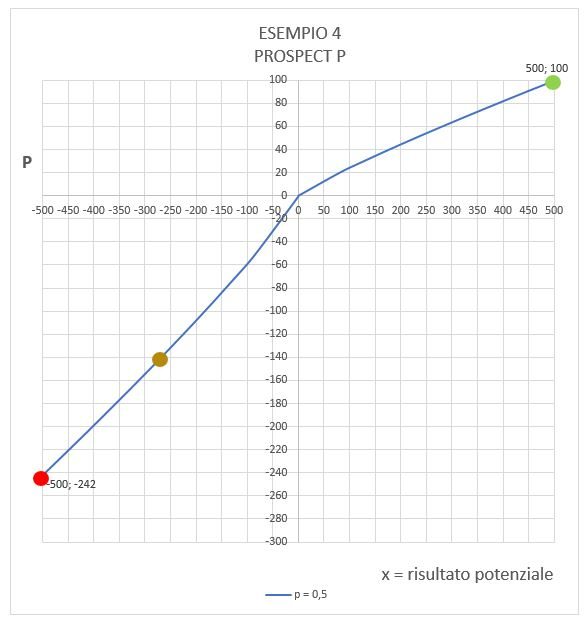
Lo step A (punto verde) vale
Tutti i calcoli sono riportati nel file EXCEL associato all'articolo.
Appendice
È forse un caso ma la struttura della Prospect Theory è compatibile con le funzioni di utilità di Cobb-Douglas. La funzione proposta da questi autori, che si applica a diversi campi dell'economia, ha la seguente forma (R11):
Nel caso dell'utilità
Che sostanzialmente coincide con la funzione
Riferimenti
- (R1) (articolo di Bernoulli ristampato da Econometrica)
- (R2) (teoria utilità di Bernoulli)
- (R3) Daniel Kanheman and Amos Tversky - An Analysis of Decision under Risk- Econometrica - 47(2) 263-291, 1979
- (R4) Amos Tversky and Daniel Kanheman - Advances in Prospect Theory: Cumulative representation of uncertainty- Journal of Risk and Uncertainty, 5(4): 297-323, 1992
- (R5) Autori slovacchi: Testing Prospect Theory parameters
- (R6) voce "utility" dell'Enciclopedia filosofica di Stanford
- (R7) Roberto Chiappi - Le perdite sono percepite con intensità doppia dei guadagni: Prospect Theory [Daniel Kahneman]
- (R8) Economia Emotiva (che cosa si nasconde dietro i nostri conti quotidiani)- M. Motterlini, Rizzoli 2006.
- (R9) Pensieri lenti e veloci - D. Kahneman, Oscar Saggi, 2017
- (R10) Un amicizia da Nobel - M. Lewis, Cortina, 2017
- (R11) (utilità di Cobb-Douglas) utilità di Cobb-Douglas


 Accedi a tutti gli appunti
 Tutor AI: studia meglio e in meno tempo




